中国关税后美国聚乙烯制造业
美国乙烯运往中国的比例是多少?
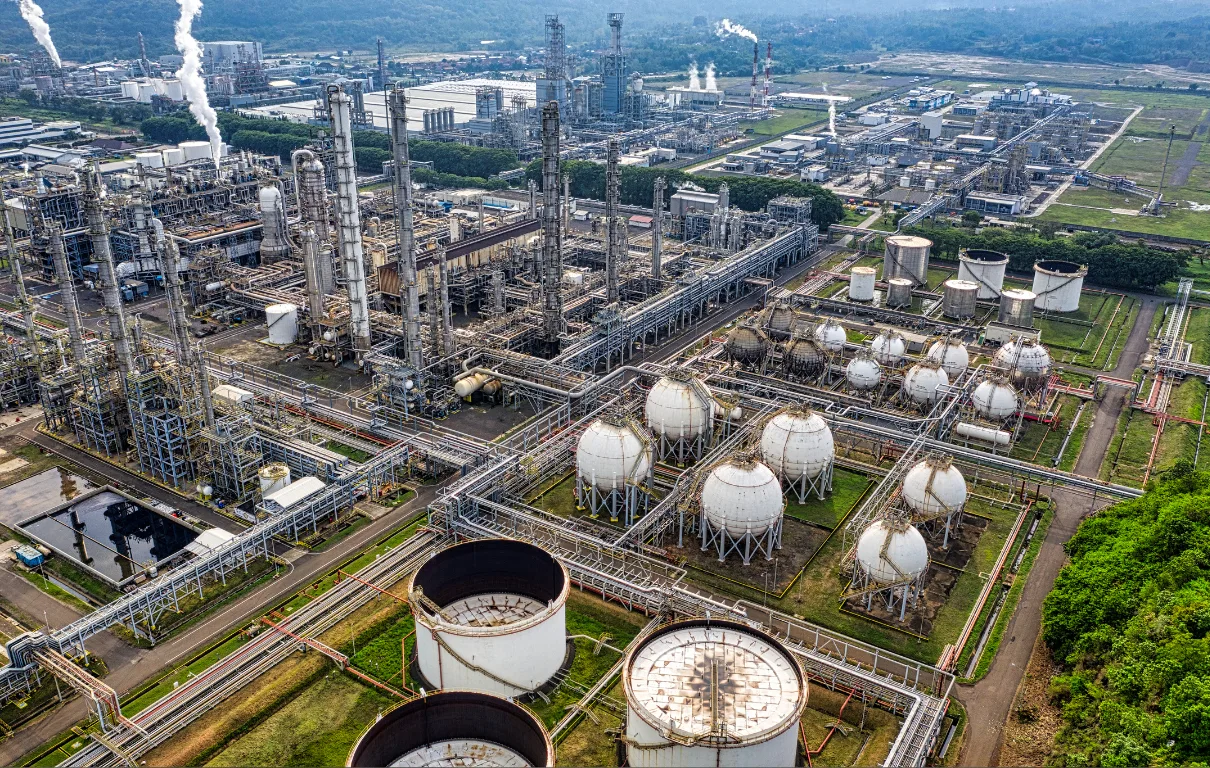
中国消费了美国乙烯出口的近40%,用于制造我们在美国喜爱的许多日常产品。这种巨大的需求突出了美国墨西哥湾沿岸的重要性,该地区集中了大多数乙烯生产设施,为用于包装、容器和无数消费品的聚乙烯提供原材料。
2022年,尽管全球市场波动,美国对华乙烯出口保持强劲,支撑了对国内和国际供应链至关重要的塑料生产。为了维持这一需求,美国制造商已经扩大了生产能力,并探索了生物基聚乙烯等创新产品以适应日益增长的可持续发展趋势,确保在全球市场上保持竞争力。
中国关税将如何改变聚乙烯在美国和全球的消费?
中国对美国商品征收125%的关税可能会将中国聚乙烯需求转向其他生产商,如中东或东南亚,而美国对华出口(之前约占美国聚乙烯产量的8%或总出口的40%,即2023年的40亿磅)将面临急剧下降。
印度有望因中国关税而受益,成为关键的替代生产中心。由于美国对印度进口征收26%的关税,印度面临的壁垒低于中国,使其成为供应链多元化的吸引目标。印度日益增长的石化部门在基础设施投资和政策改革的支持下,有望获得市场份额,特别是在用于包装的低密度聚乙烯领域。
信实工业(Reliance Industries)等公司正在扩大生产规模,印度靠近亚洲市场的地理优势提升了其出口潜力。
然而,由于高劳动力和运营成本,美国生产不太可能出现显著增长,受调查的公司中仅有14%将税收作为迁址的障碍,而57%则将成本列为主要问题。
相反,全球制造商可能会转向越南或墨西哥等其他低关税地区,但越南面临46%的美国关税,限制了其吸引力。最终,这些关税可能会分割全球聚乙烯供应链,提高成本,加速印度作为制造业中心的崛起,而美国的消费则调整到更高的价格和有限的进口选择。
是否有更多国家愿意接受如此庞大的聚乙烯产量,或者美国制造业的未来是否会增加聚乙烯的国内消费?
这一转变提出了一个问题:其他国家是否能够吸收这一产量,还是美国制造业将转向更多地在国内消费聚乙烯。有几个国家有潜力承接美国聚乙烯出口。
印度拥有蓬勃发展的石化部门和仅26%的美国关税,是主要候选国,因为其对包装和建筑聚乙烯的需求在增长,信实工业等公司正在扩大产能。
受USMCA自由贸易协议惠及的墨西哥和加拿大在2023年吸收了390万公吨美国聚乙烯,其地理位置优势支持了具有成本效益的陆运贸易。巴西和韩国也提供了机会,巴西的工业部门和韩国的先进制造业需要聚乙烯用于包装和电子产品,尽管它们的联合进口能力较小,约为每年100万公吨。
然而,没有任何单一市场与中国的规模相匹配,因为中国在2023年美国乙烯出口中的38%份额突出了其主导地位。非洲尽管人口达10亿,但缺乏经济能力吸收大量产品,人均GDP为2,080美元,而七国集团国家为62,000美元。
在国内,美国制造业可能会增加聚乙烯使用,但仍存在挑战。美国已年产499.3亿磅聚乙烯,出口占销售额的23-30%。弱势的国内需求(由2022年住房开工数下降22%和高利率驱动)限制了建筑和包装等部门的近期增长。生物基和回收聚乙烯的创新可能会刺激需求,但高生产成本(57%的公司将成本视为本地化生产的障碍)阻碍了大规模扩张。
对于出口商来说,将40亿磅重新导向替代市场是可行的,但很复杂。印度和墨西哥是可行选择,但后勤限制,如集装箱可用性和来自中东生产商的竞争性定价(他们受益于低成本原料),构成了风险。
没有显著的国内需求增长或与中国规模相匹配的新市场,美国出口商将面临利润压力和潜在过剩,这预示着困难,除非全球贸易流动迅速适应
用Imperium Masterbatch 2.0提高聚乙烯的硬度和拉伸强度
Heartland生产的Imperium Masterbatch 2.0的加入,显著提高了聚乙烯(PE)的硬度和拉伸强度,使其能够用于高性能应用,并开辟新的市场机遇。
与未填充的PE或传统添加剂(如滑石粉)相比,Imperium可以将PE的杨氏模量提高多达40%,并改善断裂时的拉伸强度,而滑石粉在较高负荷下往往会降低强度(例如,10-15 wt%碳酸钙会降低聚丙烯拉伸强度)。
强化的PE在现有制造设备中保持可加工性,可生产适用于汽车部件、工业包装和建筑材料的轻质耐用产品。由于美国对华聚乙烯出口(之前约占产量的8%,即2023年的40亿磅)面临2025年4月200%关税的中断,这种高强度PE可以推动国内制造业增长,特别是在北美地区,对强劲可持续塑料的需求不断增加。
在全球范围内,印度等市场拥有不断扩大的工业基础和26%美国关税优势,可以采用这种先进的PE用于基础设施和消费品,抵消出口损失,并在关税受限的环境中加强美国的竞争力。